全球植保市场规模趋于稳定,行业由周期性主导。根据Phillips McDougall 及AgbioInvestor数据,2025年全球植保市场规模达694亿美元;区域市场分布上,2025年中南美、亚太、欧洲、北美、中东及非洲市场分别占植保市场总规模的31%/28%/20%/17%/4%。
图表1:全球植保市场规模变化
注:2013年以前使用Phillips McDougall口径,2013年及之后使用AgbioInvestor口径
资料来源:Phillips McDougall,AgbioInvestor,中金公司研究部
植保价格与粮价、油价高度正相关。植保产品需求端与粮价联动,粮价上行提振农户种植积极性与渠道补库需求,进而拉动植保产品价格;供给端与油价挂钩,植保化合物合成过程高度依赖石油化工产品作为原材料,其成本跟随原油价格波动。
图表2:植保价格与粮价、油价相关性较高
注:价格指数均调整为以2014年初为基点计算;价格指数数据截至2026年3月底,布油价格截至4月中
资料来源:FAO,美国劳工部,国家统计局,Wind,中金公司研究部
农化新品创制的商业化落地受环保监管、抗药性与研发成本高影响,行业发展空间受到系统性约束。1)环保监管方面,监管要求日益严格,农药研发创新是高投入、长周期、高风险的过程,需符合环保要求以顺利发挥其商业价值。2)抗药性方面,农业害虫和昆虫媒介中杀虫剂抗性持续上升,目前超过630种昆虫物种和400种杀虫剂已与一例或多例抗性事件相关联,现有杀虫剂的价值因此受限。3)研发成本方面,新化合物从发现到商业化所需的时间从1940年的3年左右上升至2019年的12年,1940/2019年全周期研发成本分别为0.012/3.01亿美元。
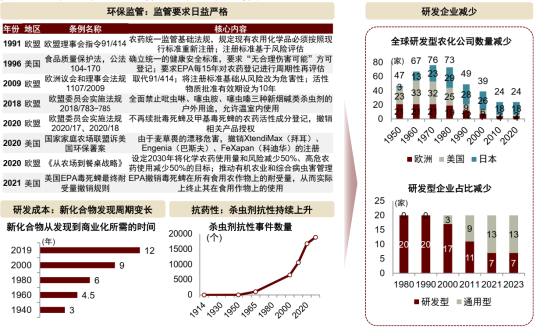
图表3:环保监管趋严与研发周期变长导致研发型农化企业减少
资料来源:Trends in insecticide discovery: A review, analysis and perspective,中金公司研究部
低剂量高效农药、易降解、环境残留量低、选择性毒性是现代农药迭代的统一逻辑。1)低剂量高效:显著减少了防治害虫、真菌、螨虫、线虫和杂草所需的活性成分用量,最终降低了环境中的农药负荷。2)易降解、环境残留量低:降低了作物和环境中的农药残留水平。3)选择性毒性农药:寻找一种仅有效靶向昆虫、真菌、螨虫、线虫和杂草等目标生物,但对人类和有益生物等非目标生物无毒的化合物,这是寻找更安全、更环保的农药的有效途径。
除草剂:抗性杂草的出现带来新药研发重启,转基因性状堆叠机制带动2,4-D等老药通过复配系统重生。
► 产品逻辑:植物间靶点的相似性导致除草剂品类在不同作物上显示不同的迭代趋势,最为鲜明的特征是属禾本科的玉米和阔叶科的大豆之间的差异,在相同的历史路径下,显示了2种发展路线:除草剂的转基因耐受配套系统路线未来趋势持续;配方改良、靶点更新、异构体迭代的非转基因体系新除草剂机制路线商业化价值仍存。
1) 除草剂转基因耐受配套系统路线:非选择性除草剂份额提升,传统选择性除草剂施用新场景扩容。1996年以来:转基因带动非选择性除草剂成为份额最大除草剂。
2) 非转基因体系新除草剂机制路线:选择性除草剂优化,配方改良、靶点更新、异构体迭代。在转基因路线下,虽然选择性除草剂的发展空间逐渐受限,但抗性问题、性能改良的新选择性除草剂也实现了向前代的换代或同代换代。
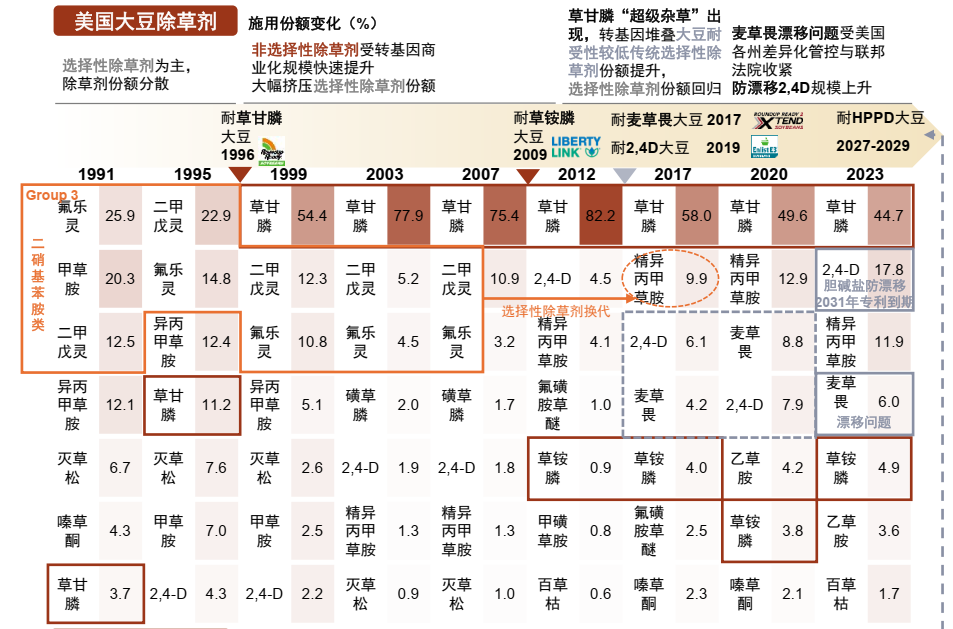
图表4:除草剂发展趋势与迭代逻辑(以美国为例)
资料来源:USDA,Weed Science Society of America,中金公司研究部
杀虫剂:靶点研发难度增加,位点挖潜与制剂复配以延缓抗性。杀虫剂的迭代存在鲜明的伴随抗性出现的机制进化。过去40年来,部分早期杀虫剂化学类别已大幅减少使用,目前全球销售额中约50%由其他类别杀虫剂与快速增长的邻苯二甲酰胺类杀虫剂共同构成。
► 产品逻辑:1)解决交互抗性:同靶点同位点容易形成交互抗性,新靶点或位点的产生或制剂复配以延缓抗性害虫进化。2)选择毒性:哺乳动物毒性及其他生物生态的监管要求直接影响了部分杀虫剂退出历史舞台。3)环境友好:易降解、环境残留量低。4)制剂的效率:从喷雾型向内吸型迭代,提升药剂的触达效率。
杀菌剂:抗性产生速度较快,制剂复配是抗性管理主要产品方案。
► 产品逻辑:活性成分迭代较慢,三类活性成分主导,单、多位点复配为主。同时满足广泛靶标范围、非特异性作用机制和非靶标毒性的杀菌剂难度较高,因此目前杀菌剂呈现多位点与单位点混配的产品模式。1)活性成分的迭代与新机理的出现放缓。2)单、多位点复配是解决抗药性的主流方式。
经历数年战略性并购、资产重组后,植保行业集中度较高,头部企业格局稳定。2025年全球植保行业CR4、CR7分别达57%/75%,前四大植保企业为先正达、拜耳、巴斯夫与科迪华,市占率分别为19%/15%/12%/11%。自2017-2019年合并重组阶段后,全球植保行业竞争格局趋于稳定,行业呈现四大巨头主导的竞争态势。
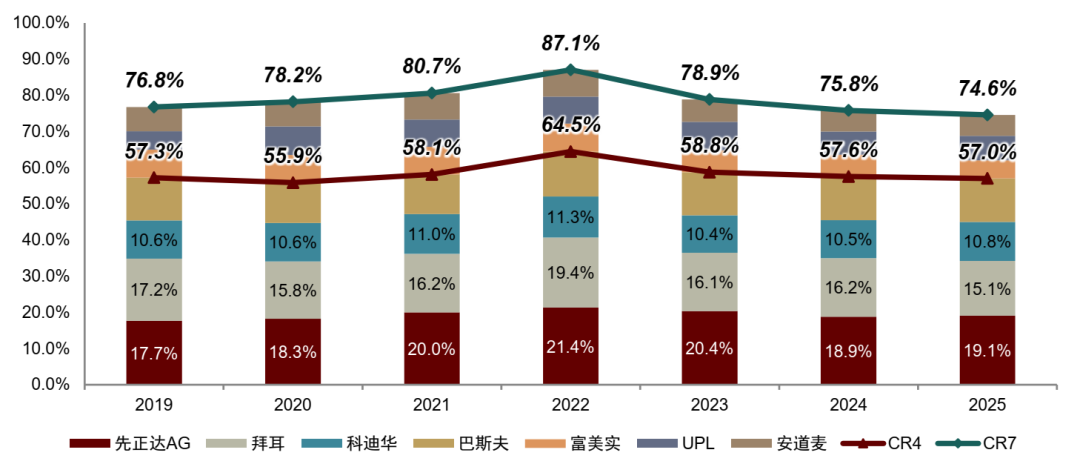
图表5:全球主要农化企业市场份额差异
资料来源:公司公告,Phillips McDougall,AgbioInvestor,中金公司研究部
分品类竞争格局上,杀菌剂集中度较高,杀虫剂集中度略低。具体地:
► 杀菌剂:据测算,2025年四大农业科技巨头在该品类市占率之和达81%,集中度相比整体植保较高,品类市占率第一企业为先正达,市占率为27.4%。杀菌剂品类高度集中的主要原因在于其高研发投入,根据Mordor Intelligence,杀菌剂每种分子的研发费用约4亿美元,且审批周期或长达近十年,高研发投入与长研发周期成为中小型植保企业布局的较大阻碍。
► 除草剂:据测算,2025年四大农业科技巨头在该品类市占率之和达59.7%,品类市占率第一企业为拜耳,市占率为20.9%。当下非专利除草剂仍为农户使用主流,仿制药厂商凭借价格优势冲击农业科技巨头市场份额,头部企业主要通过种子+除草剂捆绑组合与新作用机制产品开发,以维持竞争壁垒。
► 杀虫剂:据测算,2025年四大农业科技巨头在该品类市占率之和达32.9%,集中度相比整体植保较低,品类市占率第一企业为先正达,市占率为11.9%。杀虫剂品类集中度相对较低主要由两方面影响,一是杀虫剂主流产品专利期已过,受到仿制药厂冲击较大;二是虫害存在区域性特点,不同区域存在不同针对性杀虫需求,为区域性企业留出细分市场空间。
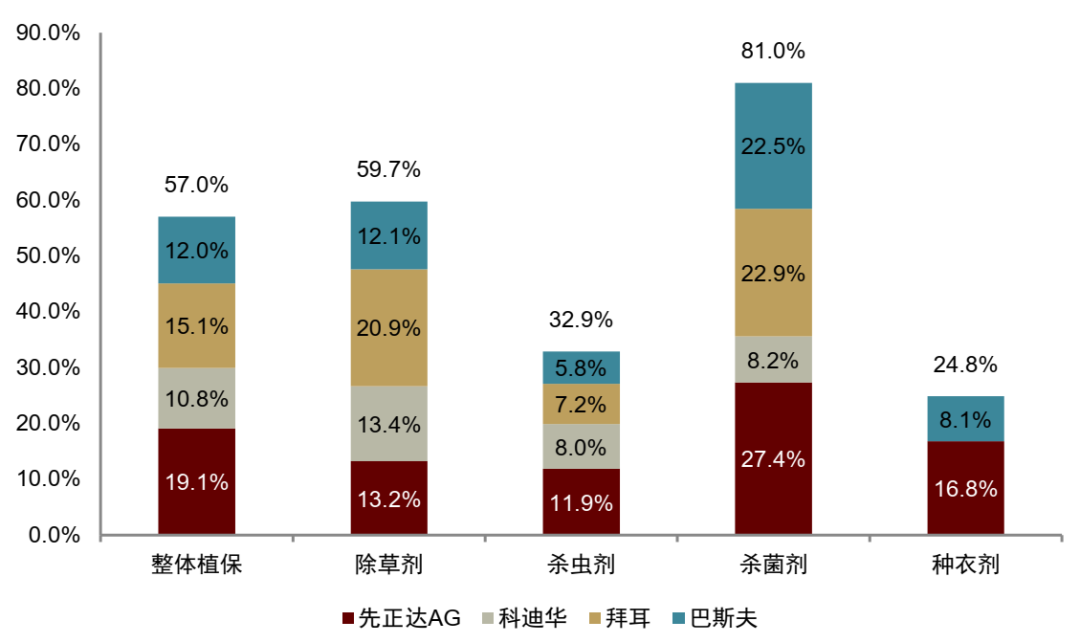
图表6:2025年全球植保分品类竞争格局
注:拜耳与巴斯夫市占率基于固定欧元兑美元汇率(1:1.1)换算后计算;市占率通过各公司分品种植保产品收入除以对应植保品种市场规模,分品种市场规模根据AgbioInvestor植保总规模乘以Global Growth Insights分品种市场规模占比测算,种衣剂使用Markets and Markets数据;仅先正达AG与巴斯夫拆分种衣剂收入分项
资料来源:AgbioInvestor,Global Growth Insights,Markets and Markets,CIQ,公司公告,中金公司研究部
植保企业盈利能力周期性明显,先正达利润率相对稳定。2013至2025年,先正达AG、拜耳作物科学、科迪华植保、巴斯夫农业、富美实平均EBITDA率分别为19.6%/22.8%/17.3%/21.3%/21.4%,整体EBITDA率在20%左右,拜耳、富美实相对较高,但周期性明显;先正达利润率表现较为稳定,波动区间在16-22%之间,具备较好的抗周期表现。
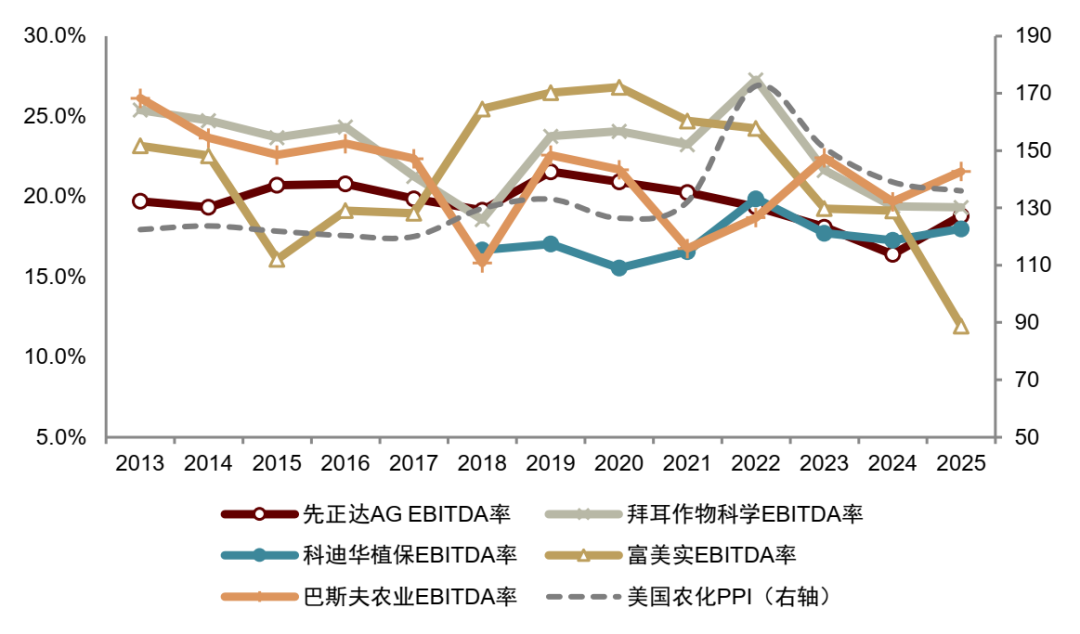
图表7:全球头部植保企业EBITDA利润率表现
注:拜耳作物科学板块中种子与性状业务占比约1/3,因而EBITDA率表现更高,分地区收入占比中拜耳含种子收入;先正达AG 2017与2025年EBITDA率调整加回诉讼相关费用;EMEA指欧洲、中东和非洲
资料来源:CIQ,公司公告,FRED,中金公司研究部
盈利能力差异剖析:杀菌剂盈利相对稳定,杀虫剂与除草剂易受周期影响。伴随专利到期与仿制药冲击,农化龙头企业当前亦不可避免面临行业周期冲击。我们认为,产品结构是盈利能力的″果″、企业能力是盈利能力的″因″。
► 产品结构是盈利能力的″果″。以国内仿制药企业广康生化为例,25年除草剂/杀虫剂/杀菌剂毛利率分别为9.4%/11.3%/33.2%,分别较22年-16.4ppt/-19.5ppt/+2.2ppt。杀菌剂盈利能力更高且稳定,从而杀菌剂占比高的先正达盈利能力更为稳定。
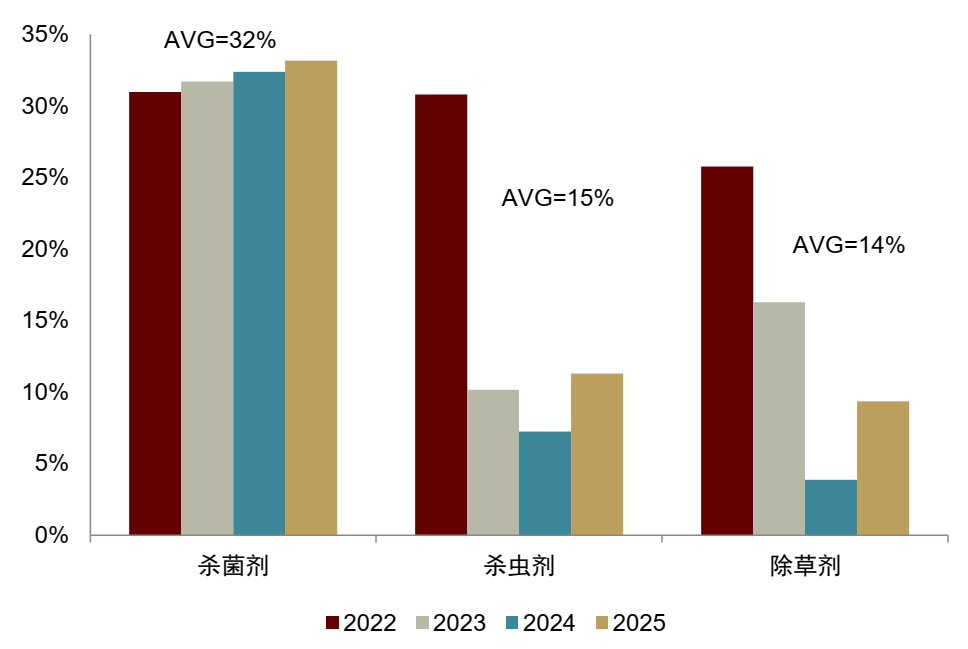
图表8:广康生化分产品毛利率
资料来源:公司公告,中金公司研究部
► 企业研发能力是盈利能力的″因″。形成产品结构的特征与企业能力具有较大关系。除草剂研发壁垒相对较低,依赖于配套的耐除草剂种子系统性销售,从而成为具备种子业务优势的拜耳、科迪华植保板块的主要收入来源。杀虫剂、杀菌剂的研发壁垒相对更高,同时害虫与病菌在抗性管理、专利的延续过程中对于制剂复配的能力要求更高,先正达在植保领域多年的研发积淀与制剂技术优势得以更好体现,进而转化为产品结构的多元与差异化领先。
生物制剂成为热点,有望成为未来的核心增长引擎。传统化学农药研发体系正在逼近结构性天花板,生物制剂凭借登记注册路径更短、成本更低成为各大巨头争相布局的新赛道。根据AgbioInvestor,全球农业生物制剂2023年市场规模达58亿美元,18-23年CAGR为13.3%,预计到2028年将增长至95亿美元。
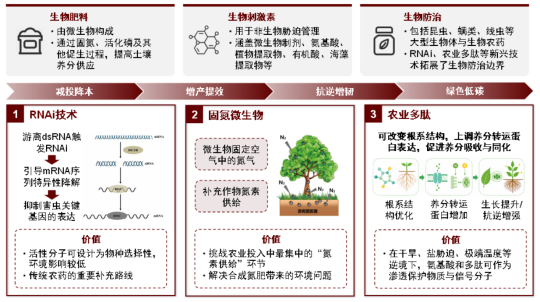
图表9:生物制剂市场情况及全球规模
资料来源:AgbioInvestor,中金公司研究部
作者:王思洋,陈泰屹,等